
誠真會計師事務所 宋光國會計師撰文
勞保規劃做得好,老年生活沒煩惱!
塔雷伯(Nassim Nicholas Taleb):「無論我們的選擇多麼複雜,我們控制損失的能力有多好,隨機性將決定一切」。套用在創業過程,儘管已審慎的做出最佳決策,然而成功與否仍由「運氣」所決定。
既然創業成功取決於隨機性(運氣),則適時運用「保險」成為控制壞運氣風險的方案,而筆者認為最常見也是最可靠就是「勞保」。
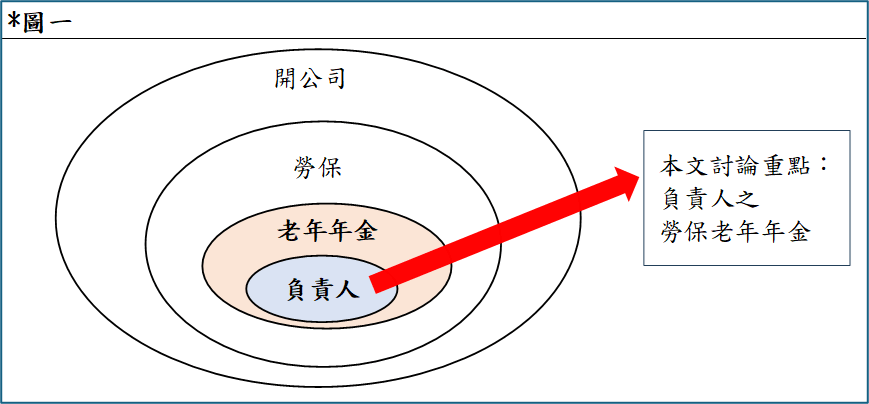
本文聚焦的勞保重點:公司負責人、勞保老年年金,其關係可見下圖一。
誠真會計師事務所提出常見問題,有節奏的引領讀者認識負責人投保勞保是否為划算的投資?(見下圖二)。
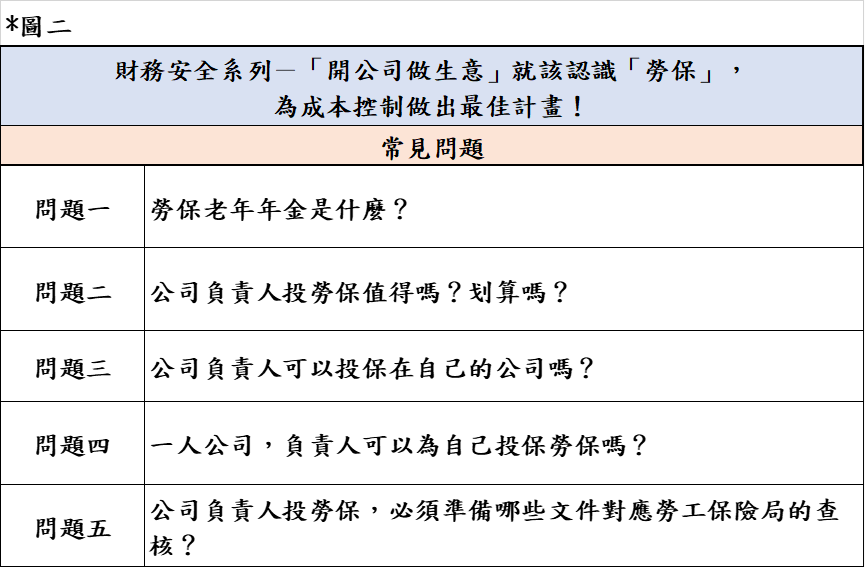
問題一:勞保老年年金是什麼?
- 勞保老年年金:是一項社會保險給付,在達法定退休年齡可按月領取之退休生活保障,其沒有年齡或領取期間上限,直到身故為止。
- 何時開始領取勞保老年年金?
- 依據「勞工保險條例§58」:年滿60歲且保險年資合計滿15年,得請領老年年金給付。同時留意下述2點。
- 上述年滿60歲已於115年起調高至「65歲」
- 若上述保險年資未滿15年,僅得請領單一筆金額(老年一次金給付)
- 例外:從事危險、堅強體力等特殊性質之工作,上述年齡調降至「55歲」
- 依據「勞工保險條例§58」:年滿60歲且保險年資合計滿15年,得請領老年年金給付。同時留意下述2點。
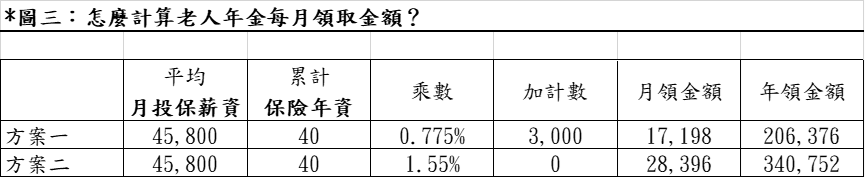
- 怎麼計算老人年金每月領取金額?
- 「勞工保險條例§58-1」提供二種計算方案,見下圖三
問題二:公司負責人投勞保值得嗎?划算嗎?
- 誠真事務所設算「公司負責人投勞保的報酬率」(下圖三):揭示公司負責人每年得領取老年年金的金額、獲得領取資格的總保費投入、投資報酬率等資訊
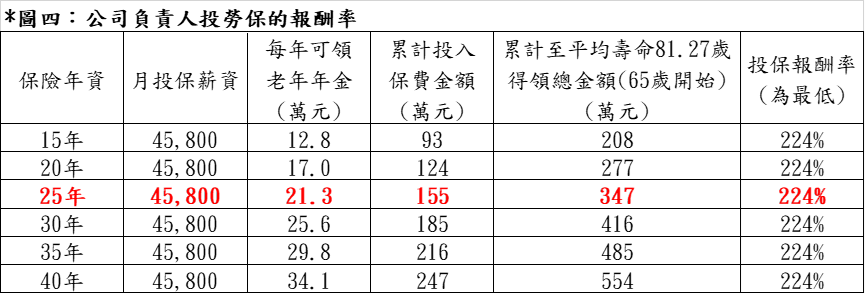
- 我們以「投資角度」評估公司負責人為自己投勞保是好的投資決策嗎?在不考慮折現議題,當我們投保勞保25年,愈其總投入保費155萬,預期帶來總金流347萬,報酬率達244%。
- 誠真會計師結論:建議公司負責人投保勞保,其理由有二,(一)在政府擔保下,老年年金報酬率達244%,且保證獲利;(二)具有保障功能,在投保25年後,年年可領21.3萬(1.78萬/月領),為老年生活提供基本保障,且面臨人生終點時尚有死亡給付。
問題三:公司負責人可以投保在自己的公司嗎?
- 可以。負責人可以投勞保在自己的公司,但須符合以下規範
- 規範一:負責人實際於公司從事經營或勞動業務
- 規範二:公司須聘用一名以上員工(不含負責人),並成立投保單位。
- 規範三:負責人投保薪資,不得低於所屬員工的最高投保級距。
- 反過來說,負責人可以不投勞保嗎?可以不投或選擇投國民年金。
問題四:一人公司,負責人可以為自己投保勞保嗎?
- 什麼是一人公司?勞保對一人公司定義是無雇用員工者,不同於公司法所稱僅需股東一人即可設立的有限公司。
- 「一人公司」之負責人,不得為自己投勞保,但有兩個替代方案
- 方案一:投保在「其他公司」
- 方案二:投保在「職業工會」,這或許是非常有利方案,本文將在下方討論。
- 特殊議題:當員工均離職並辦理退保,負責人可以繼續投保在自己公司嗎?「不行」,負責人需辦理退保並註銷投保單位。
問題五:公司負責人投勞保,必須準備哪些文件對應勞工保險局的查核?
- 由於「投保薪資」是決定年金金額的重大因素,其定義是「加保期間最高60個月(五年)的平均投保薪資,若我們計畫在退休前五年將投保薪資提至最高級距(45,800元),則可能面臨查核並遭退件風險,此時備齊查核文件是保護自身權益必要手段。
- 誠真會計師建議:與您配合的會計師事務所共同建立投保規劃,確保提出的文件與金流符合規範。
- 文件:薪資清冊、扣繳憑單與轉帳紀錄
「隨機騙局」、「黑天鵝效應」、「反脆弱」是機率專家與投資大師塔雷伯著名的風險三部曲,三本名著可以一句話貫穿:倖存者偏差。也就是成千上萬的投資人使用價值投資,僅有巴菲特(Warren Edward Buffett)、霍華馬克斯(Howard Marks)等人,成為大眾討論與效仿的對象,一切的一切都是隨機性造就的結果,也就是「運氣」。
你的人生與成敗,無論多麼努力,終將被「運氣」主宰,適當將部分財富投入保險,可能在運氣不佳時獲得基本生活的保障,而「勞保」可能就是您最佳的投資保險方案。
歡迎讀者在文章下方留言,或者加入臉書專頁,定期更新(a)最具價值的文章、(b)與您溝通想法、(c)舉辦活動通知。
會計師事務所:誠真會計師事務所
臉書專頁:會計師光國幫幫忙
Email:wayne30305@gmail.com123


若對文章有其他問題,歡迎留下您的問題 !